
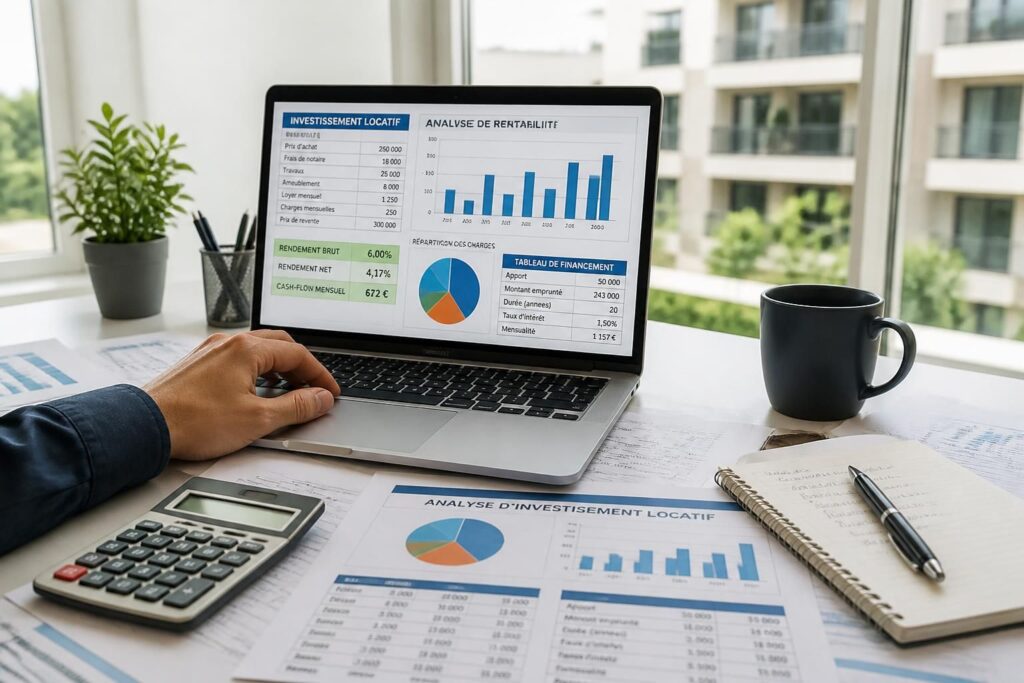
Avant d’acheter un appartement pour le louer, une question s’impose vite : le projet tient-il vraiment la route une fois les charges, le crédit, la fiscalité et les périodes de vacance pris en compte ? C’est précisément là qu’un simulateur investissement locatif devient utile. Il ne remplace pas une analyse fine, mais il permet de passer d’une intuition à un calcul rentabilité locative structuré, avec des hypothèses comparables d’un bien à l’autre. En 2026, alors que les taux de financement restent un paramètre décisif et que la taxe foncière, les charges de copropriété ou les travaux peuvent peser lourd, un simple rendement brut ne suffit plus. Il faut regarder la rentabilité immobilière dans sa globalité, du prix d’achat jusqu’au cash-flow mensuel.
Les investisseurs les plus prudents s’appuient d’abord sur des outils investissement locatif gratuits pour tester plusieurs scénarios avant de se déplacer. Un bien qui affiche 6 % de rendement brut peut, selon sa localisation et ses frais, tomber bien plus bas une fois les dépenses réelles intégrées. À l’inverse, un appartement plus cher peut offrir une meilleure stabilité s’il limite les travaux, la vacance et les frais de gestion. L’enjeu n’est donc pas seulement de faire un calcul investissement immobilier, mais de comprendre ce que raconte chaque hypothèse. C’est cette logique qu’un bon outil gratuit investissement doit rendre visible, sans promesse de rendement miracle ni lecture trop optimiste.
Le cas de Camille, 38 ans, illustre bien ce point : face à deux studios similaires en périphérie d’une grande ville, le premier semblait plus attractif sur le papier. Après simulation, les charges non récupérables, une taxe foncière plus élevée et un loyer légèrement surestimé faisaient chuter le résultat. Le second, moins spectaculaire au départ, s’est révélé plus robuste sur la durée. C’est souvent là que la différence se joue : dans la capacité à réaliser une évaluation investissement immobilier lucide, puis à ajuster les paramètres avant signature. Un simulateur sérieux aide à éviter l’erreur classique : confondre rendement affiché et performance réelle.
En bref
- Le rendement brut sert de premier filtre, mais ne suffit jamais à juger un projet.
- Le rendement net intègre les charges et donne une image plus réaliste de la location.
- Le cash-flow mesure la trésorerie disponible après loyers, mensualités et dépenses récurrentes.
- Un bon simulateur rentabilité compare plusieurs scénarios : avec ou sans travaux, avec ou sans crédit, location nue ou meublée.
- Le taux d’endettement projeté reste un indicateur clé pour apprécier la faisabilité du financement.
- Les meilleurs résultats reposent souvent sur une hypothèse prudente, pas sur une projection trop flatteuse.
Simulateur investissement locatif : pourquoi il change la lecture d’un projet
Un simulateur investissement locatif n’a rien d’un gadget. Il aide à vérifier si le projet supporte réellement le poids du crédit, des charges et des imprévus, ce qui change tout dans la décision finale. Là où le calcul instinctif s’arrête souvent au loyer annuel, l’analyse sérieuse tient compte du prix d’acquisition, des frais de notaire, des travaux initiaux, de l’assurance emprunteur et des coûts récurrents. Au fond, l’outil sert à répondre à une question simple : combien reste-t-il vraiment, une fois tout payé ?
Cette approche est particulièrement utile pour comparer des biens différents. Un appartement ancien peut afficher un bon potentiel de revenu, mais être pénalisé par une copropriété coûteuse ou des travaux de remise en état plus lourds que prévu. À l’inverse, un logement neuf ou récent peut offrir une trajectoire plus lisible, même si le rendement brut paraît moins spectaculaire. Le simulateur apporte donc une base commune de comparaison, ce qui évite de se laisser séduire par un chiffre isolé. Dans le domaine de l’analyse rentabilité locative, la précision compte davantage que l’effet d’annonce.
Rendement brut, rendement net et cash-flow : trois lectures différentes
Le rendement brut correspond au rapport entre les loyers annuels et le coût total d’acquisition du bien. Il donne une vue rapide du potentiel, utile pour trier plusieurs annonces en quelques minutes. Exemple concret : un appartement acheté 200 000 € et loué 750 € par mois génère 9 000 € de loyers par an, soit un rendement brut de 4,5 %. C’est pratique pour un premier tri, mais insuffisant pour juger la qualité réelle du projet.
Le rendement net, lui, retranche les charges non récupérables, la taxe foncière, l’entretien, l’assurance et parfois les frais de gestion. Il révèle ce que l’investissement rapporte réellement avant impôt. C’est souvent à ce stade que les écarts apparaissent : un bien très vendeur sur le papier peut devenir moyen une fois les charges intégrées. Le cash-flow, enfin, mesure la trésorerie restante après paiement des mensualités et des dépenses courantes. Un résultat positif rassure, mais un cash-flow légèrement négatif peut aussi se défendre si la valorisation patrimoniale est cohérente et si le taux d’endettement reste maîtrisé.
Dans les pratiques de marché, le suivi de ces trois indicateurs est devenu incontournable. Les banques comme les investisseurs expérimentés regardent désormais l’ensemble du montage, pas seulement le loyer théorique. C’est pour cette raison qu’un calcul isolé n’a qu’une portée limitée : la lecture croisée des chiffres permet de mieux comprendre la solidité d’un achat locatif. Et c’est bien là que le simulateur prend tout son sens.
| Indicateur | Ce qu’il mesure | Utilité principale |
|---|---|---|
| Rendement brut | Loyers annuels rapportés au prix d’achat total | Comparer rapidement plusieurs biens |
| Rendement net | Revenu après charges récurrentes | Évaluer la rentabilité réelle |
| Cash-flow | Trésorerie restante après mensualités et dépenses | Mesurer la capacité du projet à s’autofinancer |
| Taux d’endettement projeté | Poids des charges mensuelles par rapport aux revenus | Apprécier la soutenabilité du financement |
Pour aller plus loin sur les logiques de placement immobilier, une ressource utile reste l’analyse des SCPI et investissement locatif, notamment pour comparer la gestion directe à une approche plus mutualisée. Les deux ne répondent pas aux mêmes objectifs, mais la comparaison éclaire souvent la stratégie patrimoniale globale.
Quels outils gratuits utiliser pour calculer la rentabilité immobilière
Les outils gratuits d’aujourd’hui permettent déjà une première lecture sérieuse d’un projet. Certains calculateurs se concentrent sur le rendement brut, d’autres vont jusqu’à intégrer le crédit, les charges, la fiscalité et la vacance locative. L’intérêt est évident : avant de mobiliser un courtier ou un notaire, il devient possible d’éliminer les scénarios trop fragiles. Pour un particulier, cela évite bien des erreurs de départ.
Il est toutefois essentiel de distinguer les calculateurs basiques des simulateurs complets. Un outil minimaliste peut être utile pour une première estimation, mais il ne remplace pas une vision intégrant l’assurance, les frais de gestion ou les travaux de remise en état. C’est précisément dans cette zone grise que se joue la qualité d’un outil gratuit investissement. Le bon réflexe consiste à utiliser plusieurs outils, puis à confronter les résultats pour repérer les écarts.
Comment lire un simulateur sans se tromper
Un simulateur fiable ne se contente pas d’afficher un chiffre final. Il détaille les hypothèses retenues, car ce sont elles qui donnent du sens au résultat. Si le loyer est trop optimiste ou si les charges ont été sous-estimées, la rentabilité apparente perd rapidement de sa valeur. À l’inverse, une simulation prudente peut révéler qu’un investissement tient encore la route même dans un scénario moins favorable.
Voici une méthode simple pour structurer la lecture :
- Renseigner le bien : prix d’achat, frais de notaire, travaux et loyer envisagé.
- Ajouter le financement : apport, durée du prêt, taux, assurance emprunteur.
- Intégrer les charges : copropriété, taxe foncière, entretien, gestion, vacance.
- Comparer les scénarios : achat comptant, achat à crédit, location meublée ou nue.
Cette logique vaut autant pour un studio en centre-ville que pour un petit immeuble de rapport. Elle permet de voir où se situe le point d’équilibre, c’est-à-dire le niveau de loyer à partir duquel le projet devient cohérent. Un bon simulateur ne donne pas une vérité absolue ; il construit un cadre de décision plus solide. C’est souvent ce cadre qui manque le plus aux investisseurs pressés.
Pour un éclairage complémentaire sur le cadre réglementaire, les ressources publiques restent des références précieuses, notamment service-public.fr pour les démarches liées au logement et impots.gouv.fr pour les règles fiscales générales. Ces sources ne remplacent pas un conseil personnalisé, mais elles permettent de vérifier les bases avant d’avancer.
Les paramètres à intégrer pour une analyse rentabilité locative fiable
La qualité d’une simulation dépend d’abord de la qualité des données saisies. En immobilier, quelques lignes mal renseignées peuvent fausser tout le calcul. Un loyer surestimé, une vacance locative oubliée, une taxe foncière trop basse ou un taux de crédit imprécis donnent une illusion de rentabilité. Le simulateur devient alors trompeur, alors qu’il devrait justement réduire l’incertitude.
Pour éviter cette dérive, il faut intégrer le plus tôt possible les postes de dépense qui pèsent réellement sur la performance. L’expérience montre qu’un investisseur gagne à raisonner en scénario prudent, surtout lorsqu’il s’agit d’un premier achat. Le but n’est pas de dégrader artificiellement le résultat, mais de tester la résistance du projet. C’est cette discipline qui transforme un calcul théorique en évaluation investissement immobilier utile.
Les postes à ne pas oublier dans le calcul
Certains éléments reviennent systématiquement dans les bons simulateurs, car ils influencent directement la rentabilité immobilière. Ils doivent être renseignés avec réalisme, même si cela fait baisser le résultat apparent. Une simulation trop flatteuse est souvent la première source de déception après l’achat.
- Prix d’achat total : inclure les frais annexes, pas seulement le prix affiché.
- Travaux : prévoir une enveloppe crédible, surtout dans l’ancien.
- Loyer annuel : retenir une hypothèse prudente et cohérente avec le marché local.
- Vacance locative : même quelques semaines sans locataire modifient l’équilibre.
- Charges récurrentes : copropriété, entretien, assurance, gestion, taxes.
- Financement : mensualité, assurance, durée, taux nominal et coût total du crédit.
Dans certains quartiers tendus, la vacance reste faible mais les prix d’achat sont plus élevés ; ailleurs, le rendement semble séduisant, mais la rotation locative est plus forte. Un simulateur sérieux doit permettre de tester ces deux logiques. Cela évite de confondre un bon prix d’entrée avec un bon projet patrimonial. La nuance est décisive.
Le taux d’endettement projeté mérite aussi une lecture attentive. Sous les 35 %, la marge de sécurité est souvent jugée confortable ; entre 35 % et 45 %, la prudence s’impose ; au-delà de 50 %, le montage devient nettement plus sensible. Il ne s’agit pas d’une règle absolue, mais d’un repère utile pour apprécier la marge de manœuvre. Dans un contexte de crédit plus sélectif, ce point pèse parfois autant que le rendement brut lui-même.
Quel simulateur rentabilité choisir selon votre stratégie
Le bon outil dépend du projet, pas l’inverse. Pour un premier achat, un calculateur simple peut suffire à éliminer les dossiers fragiles. Pour un investisseur plus avancé, il faut un simulateur capable d’intégrer la fiscalité, les frais de gestion, les travaux récurrents et plusieurs hypothèses de financement. L’essentiel reste de choisir un outil qui explique ses calculs au lieu de les masquer.
Les stratégies les plus courantes n’appellent pas le même niveau de détail. Une location meublée, une colocation ou un petit immeuble ne se lisent pas de la même façon qu’un studio classique en location nue. Le simulateur doit donc permettre des comparaisons lisibles, sans noyer le lecteur sous des paramètres inutiles. À ce niveau, la clarté vaut presque autant que la précision.
| Type de projet | Outil conseillé | Point de vigilance |
|---|---|---|
| Premier achat locatif | Simulateur simple avec rendement et crédit | Ne pas surestimer le loyer |
| Bien ancien avec travaux | Outil détaillant charges et rénovation | Prévoir une marge sur le budget travaux |
| Location meublée | Simulateur intégrant fiscalité et amortissement | Vérifier la cohérence des hypothèses fiscales |
| Projet à crédit | Calculateur de mensualités et cash-flow | Inclure l’assurance emprunteur |
Un point mérite aussi l’attention des investisseurs qui comparent la gestion directe à d’autres approches patrimoniales : la mutualisation du risque. Les SCPI et l’investissement direct ne répondent pas à la même logique, mais les confronter dans une simulation patrimoniale peut aider à hiérarchiser ses objectifs. Rendement, liquidité, gestion et horizon de détention ne se placent pas au même niveau selon le profil.
Dans tous les cas, l’outil idéal reste celui qui fait gagner du temps sans simplifier à outrance. Un bon calcul ne remplace pas le jugement, mais il évite les angles morts. Pour l’investisseur, c’est souvent là que se joue la différence entre une opportunité solide et une fausse bonne affaire.
Ce que révèle un simulateur avant la signature
Avant de signer un compromis, le simulateur permet de tester la résistance du projet à plusieurs chocs : hausse des charges, baisse du loyer, vacance plus longue ou frais de financement plus élevés. C’est précisément ce genre de test qui évite les décisions trop rapides. Quand une opération reste cohérente malgré des hypothèses prudentes, le projet gagne en crédibilité.
Le lecteur gagne aussi en lucidité sur un point central : la rentabilité ne se limite pas au pourcentage affiché dans l’annonce. Elle se construit dans le temps, à travers la discipline budgétaire, la qualité du bien et le sérieux du financement. Un outil performant aide à visualiser cette trajectoire, ce qui rend l’achat plus lisible. Et dans l’immobilier, la lisibilité est déjà un avantage compétitif.
Pour s’orienter avec méthode, il est utile de garder en tête trois réflexes : comparer plusieurs biens avec les mêmes hypothèses, retenir des charges prudentes et vérifier la cohérence du cash-flow. Cette logique, simple en apparence, change souvent le verdict final. Un simulateur gratuit bien utilisé ne promet rien ; il aide à décider avec davantage de matière.
Un simulateur gratuit suffit-il pour décider d’acheter ?
Il permet de filtrer les projets et de repérer les biens fragiles, mais il ne remplace pas une vérification complète des charges, du financement et de la fiscalité.
Quelle différence entre rendement brut et rendement net ?
Le rendement brut compare les loyers annuels au prix d’achat total. Le rendement net retire les charges récurrentes et donne une image plus réaliste du gain potentiel.
Le cash-flow doit-il forcément être positif ?
Pas toujours. Un cash-flow légèrement négatif peut rester acceptable si le projet est solide à long terme, mais il doit être assumé et compris dès le départ.
Quels paramètres font le plus varier la rentabilité immobilière ?
Le loyer réel, la vacance locative, la taxe foncière, les charges de copropriété, le coût du crédit et les travaux initialement prévus ont souvent le plus d’impact.
Où vérifier les bases fiscales et administratives ?
Les sites publics comme service-public.fr et impots.gouv.fr restent des références utiles pour les règles générales, avant toute décision patrimoniale plus technique.








