
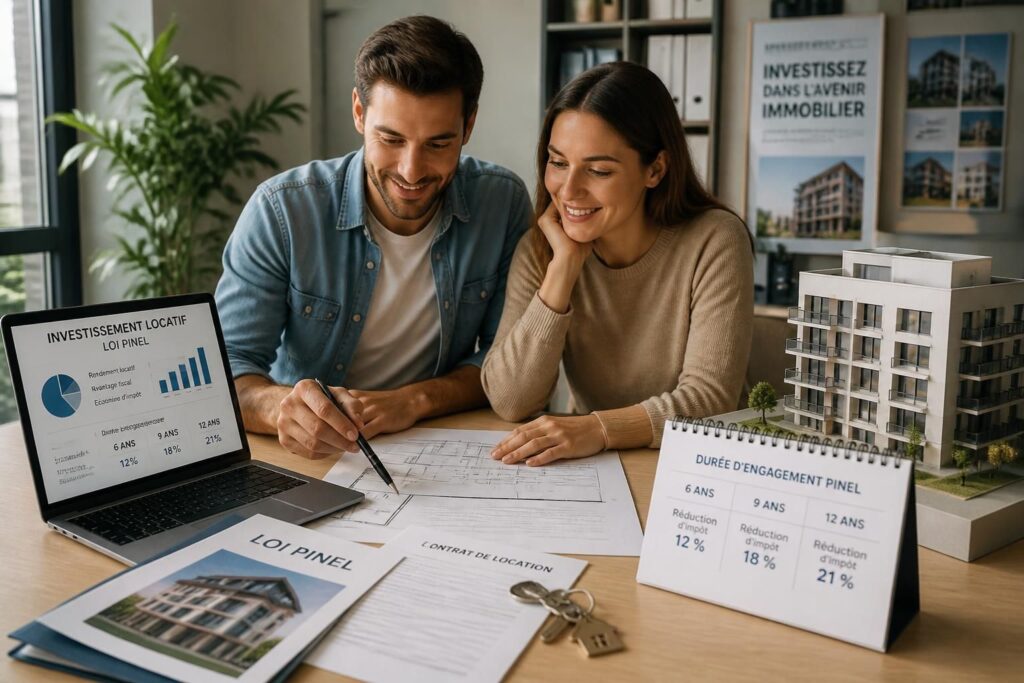
La réduction impôt liée à la loi Pinel a longtemps servi de repère aux ménages qui cherchaient à conjuguer investissement immobilier et allègement de la fiscalité. Mais pour bien lire ce dispositif, il faut regarder au-delà du slogan : la durée investissement, la date d’entrée dans le mécanisme, le type de logement, la zone, ainsi que les modalités fiscales de calcul et d’imputation déterminent l’avantage réel. En 2026, le cadre historique du Pinel reste surtout utile pour les opérations engagées avant la fin du dispositif, tandis que les nouveaux projets s’orientent vers d’autres leviers de défiscalisation. Autrement dit, comprendre les règles du Pinel permet encore d’optimiser un dossier déjà lancé, d’éviter une erreur de calendrier et de mesurer ce que vaut vraiment un engagement locatif sur la durée.
Le point clé tient à une mécanique simple en apparence, mais précise dans ses effets : l’avantage fiscal dépend du montant retenu dans la base, des plafonds applicables, puis du rythme de déduction sur plusieurs années. Cela explique pourquoi deux investissements affichant le même prix d’achat peuvent générer des résultats très différents. Un appartement situé en zone tendue, loué dans les bonnes conditions, n’offre pas le même rendement fiscal qu’un bien acheté au-dessus des plafonds ou avec une durée d’engagement mal calibrée. Pour lire correctement les avantages fiscaux, il faut donc raisonner en chiffres, en calendrier et en qualité de localisation, pas seulement en montant d’impôt économisé. C’est précisément ce qui fait la différence entre une opération séduisante et un montage réellement cohérent.
Pour aller plus loin sur les alternatives actuelles, un panorama utile est proposé ici : les solutions de placement et de défiscalisation à examiner en 2026.
En bref : les points à retenir sur la réduction impôt Pinel
- Le Pinel n’est plus ouvert aux nouveaux investissements depuis la fin du dispositif, mais les opérations antérieures continuent à produire leurs effets si les conditions sont respectées.
- La durée d’engagement locatif structure l’avantage : plus elle est longue, plus la réduction est étalée et, selon les cas, plus elle devient intéressante.
- La base de calcul est encadrée par un plafond de 300 000 € par an et par contribuable, avec un plafond de 5 500 € par mètre carré de surface habitable.
- Le logement doit répondre aux conditions d’éligibilité : localisation, nature du bien, et respect des règles de location.
- La réduction s’impute sur l’impôt dû selon un calendrier précis ; elle n’est pas remboursable si elle dépasse l’impôt de l’année.
- Les SCPI Pinel obéissent à des règles spécifiques, avec une base différente de celle d’un achat direct.
Comprendre la réduction impôt Pinel et sa logique de calcul
Le mécanisme Pinel repose sur une idée claire : encourager la location de logements éligibles en contrepartie d’un avantage fiscal. Concrètement, la réduction se calcule sur le prix de revient, c’est-à-dire le coût global de l’opération retenu fiscalement, dans une limite de 300 000 € par année d’imposition et par contribuable. À cela s’ajoute un plafond de 5 500 € par mètre carré de surface habitable, qui évite de survaloriser les biens trop chers au regard de leur taille. La base retenue est ensuite soumise à un taux qui varie selon la localisation et, pour le Pinel, selon la durée de l’engagement initial de location.
Un exemple parlant aide à visualiser l’enjeu. Si un logement affiche un prix d’achat élevé mais une surface modeste, le plafond au mètre carré peut réduire l’assiette fiscale bien avant le plafond global de 300 000 €. À l’inverse, un bien plus accessible mais bien dimensionné peut permettre de capter une base plus favorable. L’arbitrage ne se fait donc pas seulement sur le prix affiché par le promoteur ; il se joue aussi sur la densité de valeur du projet, la qualité locative du quartier et la manière dont le dossier est structuré dès le départ. C’est là que l’optimisation fiscale commence réellement.
| Élément | Règle de base | Effet concret |
|---|---|---|
| Prix de revient | Pris en compte dans la limite du plafond applicable | Détermine la base de la réduction |
| Plafond annuel | 300 000 € par contribuable | Limite la part du projet ouvrant droit à l’avantage |
| Plafond au mètre carré | 5 500 € par m² de surface habitable | Évite qu’un bien trop cher soit totalement retenu |
| Durée d’engagement | 6, 9 ou 12 ans selon les options prévues | Influe sur le rythme et le niveau de l’avantage |
Les plafonds à connaître avant d’acheter
Les plafonds ne sont pas de simples détails techniques. Ils encadrent la totalité de la stratégie et peuvent réduire fortement l’effet attendu si le bien est mal choisi ou surévalué. Pour un investisseur, cela signifie qu’un programme commercialisé au-dessus des seuils doit être étudié avec prudence, car la base fiscale retenue peut se révéler bien inférieure au prix payé.
Autre point important : la règle s’applique dans un ordre précis. Le plafond au mètre carré est examiné avant la limite annuelle de 300 000 €, ce qui peut ramener la base à un niveau plus bas que prévu, même si le projet global reste dans l’enveloppe autorisée. Voilà pourquoi les montages les plus solides s’appuient sur des simulations en amont, et non sur une promesse commerciale trop rapide.
Durée investissement Pinel : pourquoi 6, 9 ou 12 ans changent tout
La durée investissement constitue le cœur du dispositif. Dans l’univers Pinel, l’engagement locatif pouvait être choisi sur 6, 9 ou 12 ans, avec un taux et une répartition de la réduction différents selon la période retenue. Cette logique récompense la stabilité : plus la location s’inscrit dans le temps, plus le traitement fiscal devient lisible, même si la rentabilité globale dépend aussi du loyer, des charges et du risque de vacance.
Pour un ménage comme celui de Claire et Hugo, investisseurs fictifs mais très représentatifs, la vraie question n’était pas « combien l’État va réduire l’impôt ? », mais « pendant combien de temps le bien peut-il être loué sans fragiliser le budget ? ». Leur arbitrage montre l’enjeu : un engagement trop ambitieux peut devenir contraignant si le marché locatif se retourne, tandis qu’un engagement plus court laisse davantage de souplesse. En immobilier, la durée n’est jamais neutre ; elle conditionne à la fois la visibilité fiscale et la liberté patrimoniale.
Ce que change chaque durée d’engagement
Sur la période historique du Pinel, l’avantage était réparti selon la durée choisie. Les règles ont ensuite évolué, avec un avantage devenu moins généreux sur les dernières années du dispositif, puis l’extinction au 31 décembre 2024 pour les nouvelles opérations. Pour un bien acquis avant cette date, la durée initiale reste déterminante pour le calendrier de l’avantage.
Il faut aussi distinguer l’engagement initial de sa prolongation. Un premier bloc de 6 ans pouvait ensuite être étendu, ce qui permettait d’allonger la défiscalisation sans repartir de zéro. Cette souplesse intéressait surtout les investisseurs souhaitant tester leur marché locatif avant d’immobiliser leur bien plus longtemps. Elle reste un bon rappel : en fiscalité immobilière, la flexibilité vaut parfois autant que le taux affiché.
Modalités fiscales Pinel : imputation, prorogation et limites à surveiller
Les modalités fiscales du Pinel ne se résument pas au calcul initial. La réduction s’impute d’abord sur l’impôt dû au titre de l’année où le fait générateur intervient : acquisition, achèvement, ou souscription selon la nature du projet. Ensuite, elle se répartit sur plusieurs années selon la durée retenue, à raison d’un sixième ou d’un neuvième du total chaque année dans le cadre du Pinel historique. Si l’impôt dû est trop faible une année donnée, la fraction non utilisée n’est ni reportable ni remboursable.
Ce point est souvent sous-estimé. Un contribuable peut avoir droit à une réduction théorique confortable, mais ne pas pouvoir en capter la totalité si son impôt est trop faible ou s’il a changé de situation familiale ou patrimoniale. Le Pinel demande donc une lecture fine du foyer fiscal, pas seulement du bien immobilier. C’est une évidence en apparence, mais elle change la donne au moment de signer.
- Vérifier le fait générateur : achat, achèvement ou souscription.
- Confirmer la durée d’engagement choisie au départ.
- Anticiper l’imposition future pour vérifier que la réduction sera réellement absorbée.
- Contrôler la location effective pour éviter toute remise en cause du dispositif.
- Conserver les justificatifs liés au logement, au bail et aux plafonds appliqués.
Cette discipline documentaire peut sembler austère, mais elle protège la défiscalisation dans le temps. En matière fiscale, ce qui est bien archivé est souvent mieux sécurisé.
La prorogation, un levier utile mais à encadrer
La prolongation de l’engagement locatif permettait de transformer une stratégie courte en trajectoire plus longue. Sur le papier, l’idée est attractive ; dans les faits, elle suppose que le logement reste conforme, loué dans les règles et compatible avec le marché local. Un appartement facile à relouer en zone dynamique n’exige pas le même pilotage qu’un bien plus fragile dans une ville moins tendue.
Pour les investisseurs déjà engagés, la bonne question n’est pas seulement « faut-il prolonger ? », mais « le bien supporte-t-il réellement cette durée supplémentaire ? ». Cette approche évite les décisions prises sous le seul angle fiscal. L’immobilier reste un actif concret, avec des locataires, des travaux et des aléas de marché.
Zones, types de biens et conditions d’éligibilité : ce qui faisait la différence
La loi Pinel n’a jamais été un passeport universel pour tous les logements. La localisation, d’abord, jouait un rôle majeur : les zones tendues concentraient l’essentiel de l’intérêt économique, car elles offraient un meilleur potentiel locatif. Les évolutions réglementaires ont d’ailleurs resserré le périmètre au fil du temps, jusqu’à la fin du dispositif pour les nouvelles acquisitions. En pratique, un projet Pinel bien pensé devait combiner tension locative, prix cohérent et stabilité du quartier.
La nature du bien compte tout autant. Dans certains cas, le dispositif a concerné le neuf, mais aussi des biens réhabilités ou transformés sous conditions strictes. L’investisseur attentif ne cherchait pas seulement une réduction d’impôt ; il cherchait un actif capable de rester loué, entretenu et revendable. C’est cette vision patrimoniale qui distingue un achat fiscal d’un vrai projet d’investissement immobilier.
| Critère | Pourquoi il compte | Risque en cas de négligence |
|---|---|---|
| Zone géographique | Influence la demande locative | Vacance plus forte, rendement fragilisé |
| Type de logement | Conditionne l’éligibilité | Perte de l’avantage fiscal |
| Plafonds de loyers | Encadrent le niveau de loyer | Revenus inférieurs aux attentes |
| Plafonds de ressources du locataire | Font partie des règles de location | Remise en cause du régime |
SCPI Pinel : une autre manière d’entrer dans le dispositif
Les SCPI de défiscalisation, ou sociétés civiles de placement immobilier, ont offert une porte d’entrée indirecte vers le Pinel. Ici, l’investisseur ne détient pas un logement en direct, mais des parts d’une structure qui porte le patrimoine immobilier. La base fiscale diffère, avec une prise en compte du montant souscrit selon les règles applicables, et non du prix de revient d’un appartement précis.
Ce format intéresse surtout ceux qui cherchent à mutualiser le risque et à déléguer la gestion. En contrepartie, le contrôle direct sur le bien est plus limité. Là encore, le choix dépend moins d’une promesse fiscale que d’un objectif patrimonial : bâtir du capital, simplifier la gestion, ou chercher un équilibre entre rendement et sérénité.
Pour suivre les arbitrages entre immobilier, fiscalité et allocation d’épargne, un autre éclairage est disponible via ce dossier sur les solutions de défiscalisation.
Avant de signer : les vérifications qui protègent l’optimisation fiscale
Un dossier Pinel solide se construit bien avant la signature chez le notaire. Les frais et commissions liés à l’opération, la cohérence du prix de vente, les conditions de location annoncées et la date exacte de l’investissement doivent être vérifiés avec méthode. Les intermédiaires ont d’ailleurs l’obligation d’indiquer certaines estimations dès la réservation, ce qui permet d’identifier plus tôt les dossiers trop chargés en frais.
Le bon réflexe consiste à raisonner comme un analyste : comparer le prix, la surface, le loyer théorique et la tension locative locale. Si un programme présente une réduction d’impôt séduisante mais un loyer plafonné trop faible face au coût total, l’avantage fiscal ne compense pas toujours la contrainte patrimoniale. Le vrai succès d’un projet tient à l’équilibre global, pas à un seul paramètre mis en avant dans une brochure commerciale.
- Vérifier la date d’éligibilité du projet et le cadre réglementaire applicable.
- Contrôler la zone et les plafonds de loyers, de ressources et de prix au mètre carré.
- Simuler l’économie d’impôt sur toute la durée d’engagement, pas seulement la première année.
- Évaluer la vacance locative et la qualité de revente potentielle.
- Relire les frais annexes pour éviter qu’ils ne réduisent trop la rentabilité.
Dans un marché immobilier plus sélectif, cette rigueur fait souvent la différence entre une défiscalisation utile et une opération seulement théorique. Mieux vaut une économie d’impôt bien maîtrisée qu’un avantage affiché mais fragile.
Repères publics à consulter pour sécuriser un dossier Pinel
Les sources publiques restent le meilleur point d’appui pour vérifier un cadre fiscal. Les fiches de service-public.fr et les informations publiées par impots.gouv.fr permettent de relire les grandes règles sans dépendre d’un argument commercial. Pour un lecteur qui souhaite arbitrer entre plusieurs options, ce retour aux bases est souvent le moyen le plus sûr d’éviter une interprétation approximative.
Cette démarche est particulièrement utile quand un projet a été préparé plusieurs mois avant la signature. Entre la promesse, la réservation et l’acte authentique, le calendrier peut changer ; or en fiscalité, quelques jours peuvent suffire à modifier la lecture d’un dossier. Voilà pourquoi l’optimisation fiscale sérieuse commence toujours par une vérification documentaire complète.
Ce qu’il faut retenir pour piloter un ancien dossier Pinel
Pour les opérations engagées à l’époque du Pinel, la logique reste la même : respecter le cadre initial, sécuriser la location, et suivre la réduction d’impôt année après année. La durée d’engagement conditionne l’amplitude de l’avantage, les plafonds encadrent la base, et la location effective protège le dispositif. En pratique, la performance fiscale découle autant de la discipline de gestion que du choix initial du bien.
Dans un environnement où le Pinel n’est plus accessible aux nouveaux projets, les dossiers déjà en cours méritent une attention particulière. Ils rappellent qu’un avantage fiscal n’a de valeur durable que s’il s’inscrit dans un patrimoine cohérent, lisible et bien géré. C’est cette approche de fond qui transforme une simple défiscalisation en stratégie patrimoniale.
Le Pinel peut-il encore être souscrit en 2026 ?
Non, le dispositif n’est plus ouvert aux nouveaux investissements. En revanche, les opérations engagées avant la fin du régime continuent à produire leurs effets si toutes les conditions sont respectées.
La durée d’engagement de 6 ans est-elle toujours la plus souple ?
Elle reste la plus courte des options historiques. Elle offre davantage de flexibilité, mais l’intérêt réel dépend surtout de la capacité du bien à rester loué et du niveau d’impôt du foyer.
Que se passe-t-il si la réduction d’impôt dépasse l’impôt dû ?
La part non utilisée n’est pas remboursée et ne peut pas être reportée sur les années suivantes. Il faut donc vérifier l’adéquation entre l’avantage théorique et la situation fiscale réelle.
Les plafonds au mètre carré s’appliquent-ils aux SCPI ?
Non, le plafond de 5 500 € par mètre carré concerne les logements en direct. Les SCPI obéissent à une base de calcul distincte, fondée sur le montant de la souscription et les règles spécifiques du régime.
Comment vérifier un dossier Pinel sans se tromper ?
La lecture des sources publiques, notamment service-public.fr et impots.gouv.fr, reste le meilleur réflexe. Elle permet de confirmer les règles, les dates et les plafonds avant toute décision.
Julien Vasseur








