
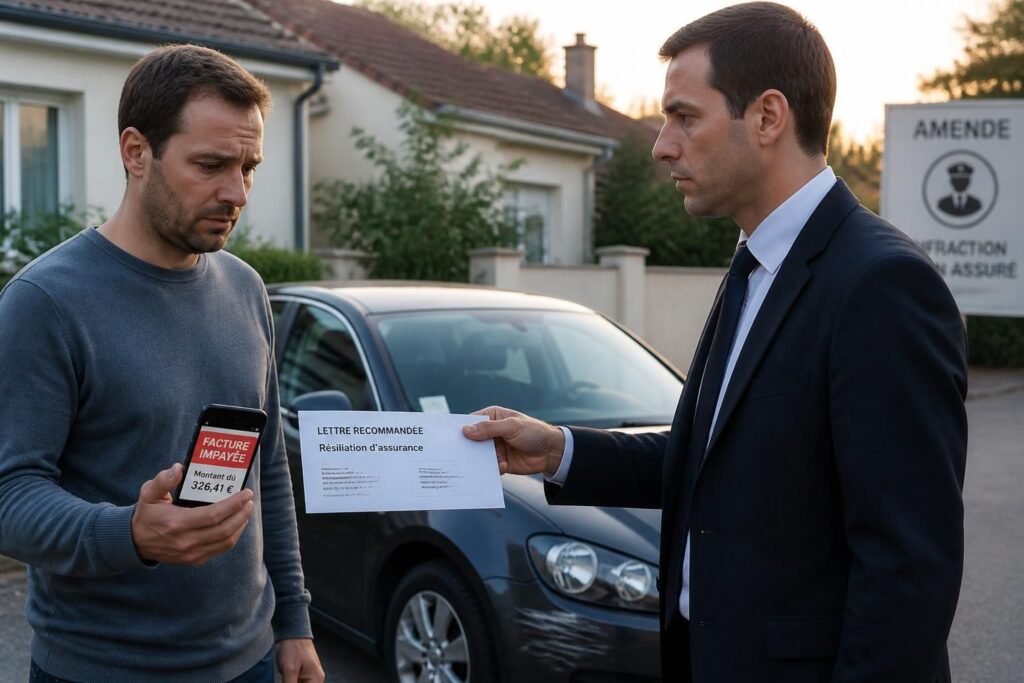
Un prélèvement refusé suffit parfois à faire basculer un contrat d’assurance auto dans une zone de tension juridique et financière. En France, la mécanique est encadrée, mais elle laisse peu de place à l’improvisation : une Assurance voiture résiliée pour non-paiement entraîne d’abord une mise en demeure, puis une suspension des garanties, avant une éventuelle Résiliation contrat. Pendant ce temps, le conducteur peut se retrouver sans protection, avec des Conséquences financières parfois lourdes, surtout si le véhicule circule encore.
Le sujet dépasse le simple incident bancaire. Une erreur de coordonnées, une mensualité oubliée, un budget fragilisé par un changement de situation ou une hausse de prime mal anticipée peuvent déclencher une procédure très structurée. Ce qui compte alors n’est pas seulement de savoir pourquoi l’impayé est survenu, mais de comprendre ce que prévoit la Clause résiliation, quels Recours juridique existent, et comment retrouver rapidement une couverture sans aggraver le dossier. Dans ce type de cas, la Protection de l’assuré repose autant sur le respect des délais que sur la réactivité face à l’assureur.
En pratique, la période la plus sensible se joue avant la rupture définitive. C’est là que les arbitrages sont décisifs : régulariser, contester si la procédure a été mal menée, ou préparer un Rachat d’assurance auprès d’un nouvel assureur. Un dossier bien documenté peut encore être sauvé ; un silence prolongé, lui, ferme rapidement les options. La suite dépend donc moins du hasard que de la vitesse de réaction.
Assurance voiture résiliée pour non-paiement : ce qu’il faut retenir en bref
- La résiliation pour non-paiement n’est pas immédiate : l’assureur doit envoyer une mise en demeure et respecter des délais légaux.
- Les garanties peuvent être suspendues avant la résiliation définitive, ce qui laisse une courte fenêtre pour régulariser.
- Rouler sans assurance expose à des sanctions pénales : amende, suspension du permis, immobilisation du véhicule selon les cas.
- Les cotisations impayées restent dues même après la fin du contrat.
- Le fichier AGIRA peut compliquer la recherche d’un nouvel assureur pendant plusieurs années.
- Des recours existent si la mise en demeure n’a pas été reçue, si les délais n’ont pas été respectés ou s’il y a eu une erreur bancaire.
- Des assureurs spécialisés et le Bureau Central de Tarification peuvent aider à retrouver une couverture minimale.
Comment fonctionne la résiliation d’une Assurance voiture pour non-paiement
La règle de base est simple : une prime d’assurance impayée ne provoque pas une rupture instantanée du contrat. Le Code des assurances encadre la procédure, notamment à travers l’article L113-3, afin que l’assuré dispose d’un délai pour réagir. Autrement dit, l’assureur ne peut pas couper la couverture du jour au lendemain ; il doit d’abord formaliser le défaut de paiement.
Le point de départ est souvent banal : un prélèvement rejeté, un compte débiteur, ou une échéance oubliée. À ce stade, le contrat peut encore être vivant, mais la situation devient fragile. C’est précisément ce moment qui distingue un simple retard d’un non-paiement susceptible d’entraîner une procédure complète.
Du retard de paiement à la rupture du contrat
Un retard de paiement correspond à une échéance dépassée, sans conséquence immédiate sur les garanties. L’impayé devient réellement problématique lorsque l’assureur adresse une mise en demeure, c’est-à-dire un courrier officiel réclamant le règlement dans un délai précis. Cette étape n’est pas une formalité : elle marque le début d’un compte à rebours.
Si la somme n’est pas versée dans le délai indiqué, les garanties peuvent être suspendues. Ensuite, en l’absence de régularisation, la Résiliation contrat peut être prononcée. La logique est claire : laisser une chance de régler la dette, puis mettre fin à la couverture si rien n’évolue.
Les différences avec les autres motifs de résiliation
Une résiliation pour impayé n’a pas le même impact qu’une résiliation à échéance, qu’un changement de situation ou qu’une fin de contrat classique. Ici, le dossier véhicule une dimension de risque financier, ce qui pèse plus lourd dans l’analyse des assureurs. C’est cette lecture qui complique souvent le futur Rachat d’assurance.
Le profil n’est pas jugé seulement sur l’historique de conduite, mais aussi sur la fiabilité de paiement. Pour un assureur, ce signal compte autant que le kilométrage ou la puissance du véhicule. Voilà pourquoi le motif exact de résiliation doit toujours être identifié avec précision.
Les délais légaux et la procédure à connaître avant la résiliation du contrat
La procédure suit généralement trois temps. D’abord, la mise en demeure ; ensuite, la suspension possible des garanties ; enfin, la résiliation définitive si aucun paiement n’intervient. Cette séquence protège l’assuré, mais elle oblige aussi à réagir vite : les jours perdus se paient cher.
Dans la pratique, beaucoup de conducteurs sous-estiment la portée d’une lettre recommandée. Pourtant, c’est souvent elle qui déclenche le vrai basculement. À partir de là, chaque délai compte, et chaque preuve de paiement peut faire la différence.
| Étape | Délai indicatif | Effet concret |
|---|---|---|
| Mise en demeure envoyée | Jour 0 | Le montant dû est officiellement réclamé |
| Délai de régularisation | Jusqu’à 30 jours | Le contrat peut encore être sauvé par paiement |
| Suspension des garanties | Vers le 40e jour | Plus de couverture active en cas de sinistre |
| Résiliation du contrat | Vers le 50e jour | Le contrat prend fin et la dette reste due |
| Inscription AGIRA | Après résiliation | Le dossier devient plus difficile à assurer |
Ce calendrier montre une réalité simple : il existe une marge d’action, mais elle se réduit vite. L’assuré qui attend le dernier moment perd souvent son pouvoir de négociation. La rapidité de traitement reste donc un levier essentiel de Protection de l’assuré.
Conséquences financières et juridiques d’une assurance auto résiliée
La première conséquence est immédiate : les garanties cessent de jouer dès la suspension effective. Si un accident survient à ce moment-là, les dommages ne seront pas pris en charge par l’assureur. Le conducteur supporte alors seul la facture, ce qui peut représenter des montants très élevés en cas de dégâts matériels ou corporels.
La deuxième conséquence tient au droit de circuler. En France, conduire sans assurance est interdit, et la sanction peut être sévère selon les circonstances. En cas de contrôle ou d’accident, les autorités peuvent prononcer une amende importante, une suspension du permis, voire l’immobilisation du véhicule.
Ce que le conducteur continue de devoir payer
La fin du contrat ne supprime pas l’ardoise. Les sommes impayées restent exigibles, et l’ancien assureur peut engager des démarches de recouvrement. Pour le budget, c’est un point souvent sous-estimé : la résiliation n’efface pas la dette, elle l’organise autrement.
À cela peuvent s’ajouter des frais bancaires en cas de rejet de prélèvement répété. Le déséquilibre ne se limite donc pas à l’assurance elle-même ; il peut contaminer plusieurs lignes de dépenses. Dans un contexte déjà tendu, ces Conséquences financières s’additionnent vite.
Les traces laissées dans le dossier d’assurance
Le motif de résiliation apparaît généralement sur le relevé d’information, document transmis aux futurs assureurs. Cette mention ne constitue pas une condamnation, mais elle signale un risque de paiement plus élevé. Dans les faits, elle suffit souvent à durcir les conditions proposées.
L’inscription au fichier AGIRA, consulté par de nombreux acteurs du marché, complique encore les démarches. Elle ne dure pas indéfiniment, mais elle pèse lourd au moment de la souscription. Pour un conducteur, cela signifie souvent une prime plus élevée, un choix de garanties plus restreint, et davantage de justificatifs à fournir.
Contester une résiliation : quels recours juridiques sont possibles ?
Une contestation n’est pas automatique, mais elle peut aboutir si la procédure n’a pas été correctement menée. Le premier réflexe consiste à vérifier la réalité de la mise en demeure, sa date d’envoi, son mode d’expédition et les délais appliqués. Sans preuve de cette étape, la décision peut être fragilisée.
Il existe aussi des cas plus techniques : paiement effectué mais mal enregistré, erreur de prélèvement liée à la banque, ou problème administratif non imputable à l’assuré. Dans ces situations, le dossier se joue sur les preuves, pas sur l’émotion. Un Recours juridique solide repose sur des documents précis, datés et cohérents.
Les situations qui peuvent justifier une contestation
Une contestation est recevable si la procédure n’a pas été respectée ou si un incident externe a provoqué l’impayé. Par exemple, une mise en demeure jamais reçue, un paiement pourtant effectué, ou une anomalie de prélèvement peuvent justifier une réclamation formelle. Ce sont des cas concrets, pas des arguments généraux.
En revanche, une difficulté financière seule suffit rarement à annuler la résiliation. L’assureur reste généralement fondé à agir si les délais légaux ont été observés. Le différend porte alors moins sur le bien-fondé du non-paiement que sur la régularité de la procédure.
La marche à suivre pour faire valoir ses droits
Le bon ordre est le suivant :
- Rassembler les preuves de paiement, les relevés bancaires et les échanges avec l’assureur.
- Envoyer une réclamation écrite au service client, de préférence en recommandé.
- Demander une explication claire sur les dates, le montant réclamé et la procédure suivie.
- Saisir le médiateur de l’assurance si le litige persiste.
La médiation est gratuite et souvent utile pour obtenir une révision du dossier. Elle ne garantit pas une issue favorable, mais elle permet une lecture indépendante du conflit. Quand la preuve est nette, la contestation peut faire bouger la ligne.
Retrouver un contrat d’assurance après un non-paiement
Le plus difficile après une résiliation n’est pas seulement d’être réassuré, mais d’être réassuré rapidement. Beaucoup d’assureurs classiques filtrent sévèrement les profils résiliés, surtout lorsque le dossier contient un incident de paiement récent. Le marché devient alors plus étroit, plus technique, et souvent plus cher.
Dans ce contexte, certains acteurs se sont spécialisés dans le Rachat d’assurance pour conducteurs résiliés. Ils acceptent des profils plus fragiles, mais avec des garanties parfois plus limitées au départ. L’idée n’est pas de trouver l’offre parfaite, mais de remettre le véhicule en conformité légale au plus vite.
Les assureurs spécialisés et le Bureau Central de Tarification
Des structures spécialisées proposent des contrats pour les conducteurs résiliés, avec des démarches souvent plus rapides que dans le circuit classique. Selon le profil, l’accès peut se faire avec une formule au tiers, c’est-à-dire la couverture minimale obligatoire. Cette base permet de reprendre la route légalement sans attendre une solution plus complète.
Si aucun assureur n’accepte le dossier, le Bureau Central de Tarification peut être saisi. Cet organisme public peut imposer à un assureur de proposer une couverture au tiers. C’est un recours de dernier ressort, mais il évite qu’un automobiliste reste durablement sans solution.
Les documents à préparer pour accélérer l’étude
Un dossier complet améliore les chances d’acceptation. Les pièces les plus souvent demandées sont le relevé d’information, le permis de conduire, la carte grise, un justificatif d’identité et un justificatif de domicile. Un document manquant peut ralentir, voire bloquer, l’analyse.
Le tarif, lui, est généralement plus élevé qu’avant la résiliation. Selon le profil, le véhicule et le niveau de garanties, la majoration peut être significative. Le mieux reste donc d’entrer dans la discussion avec un dossier clair, des pièces à jour et un objectif précis : retrouver une couverture stable.
| Solution | Accès au dossier | Type de couverture | Atout principal |
|---|---|---|---|
| Assureur classique | Souvent sélectif | Large, mais difficile à obtenir | Tarif potentiellement plus bas si accepté |
| Assureur spécialisé | Plus ouvert aux profils résiliés | Formules adaptées au risque | Rapidité de souscription |
| Bureau Central de Tarification | Après refus multiples | Au tiers imposé | Dernier recours pour rester assuré |
Limiter les pénalités et éviter une nouvelle résiliation du contrat
Une fois la nouvelle assurance trouvée, l’enjeu change de nature. Il ne s’agit plus de réparer l’urgence, mais d’éviter qu’elle ne revienne. Les premiers mois sont décisifs, car les assureurs observent de près la régularité des paiements et la stabilité des informations bancaires.
La prévention reste largement une question d’organisation. Un prélèvement automatique mal alimenté, une carte bancaire remplacée sans mise à jour ou un compte trop tendu peuvent suffire à relancer la machine. Mieux vaut donc mettre en place des habitudes simples que de subir une seconde procédure.
Les bonnes pratiques à adopter rapidement
Quelques réflexes font une vraie différence :
- Vérifier le solde quelques jours avant l’échéance de la prime.
- Informer l’assureur immédiatement en cas de changement de compte bancaire.
- Choisir un niveau de garanties compatible avec le budget réel.
- Lire chaque avis d’échéance pour repérer une hausse ou une erreur.
- Demander un échéancier dès qu’une difficulté apparaît, avant la mise en demeure.
Ces gestes simples réduisent les Pénalités et protègent le dossier sur la durée. Ils évitent aussi les effets domino : rejet bancaire, courrier de relance, puis nouveau litige. Une gestion régulière vaut souvent mieux qu’une réparation dans l’urgence.
Comment ajuster sa couverture sans se fragiliser
Après une résiliation, la tentation est parfois de rechercher la formule la moins chère possible sans regarder les clauses. C’est risqué si le véhicule a encore une valeur élevée, car une couverture trop faible peut coûter très cher en cas de sinistre. L’équilibre doit rester cohérent avec l’usage réel de la voiture.
Un conducteur qui roule peu peut envisager une formule au tiers, tandis qu’un véhicule récent mérite parfois une protection plus large. Le bon contrat n’est pas le plus flatteur sur le papier, mais celui qui tient dans le temps. Cette logique de stabilité fait souvent toute la différence.
Que se passe-t-il après un premier impayé d’assurance auto ?
Un impayé ne résilie pas immédiatement le contrat. L’assureur doit d’abord envoyer une mise en demeure, puis respecter un délai de régularisation avant de pouvoir suspendre les garanties et, éventuellement, prononcer la résiliation.
Peut-on encore payer après la mise en demeure ?
Oui, tant que le délai légal n’est pas expiré. Un règlement rapide peut permettre de conserver le contrat ou de réactiver la couverture si la suspension n’est pas encore définitive.
Une résiliation pour non-paiement disparaît-elle une fois la dette réglée ?
Non. Régler la dette permet de solder la situation financière, mais la mention de résiliation reste généralement visible sur le relevé d’information et peut continuer à peser lors d’une nouvelle demande.
Quels sont les recours si la résiliation semble injustifiée ?
Il faut d’abord vérifier la mise en demeure, les délais et les preuves de paiement. Ensuite, une réclamation écrite puis la saisine du médiateur de l’assurance peuvent être envisagées si la procédure paraît irrégulière.
Comment retrouver une assurance rapidement après une résiliation ?
Le plus efficace consiste à préparer un dossier complet, à solliciter des assureurs spécialisés dans les profils résiliés, puis, si nécessaire, à saisir le Bureau Central de Tarification pour obtenir une couverture au tiers.








